Die ersten Banken zahlen wieder Zinsen auf Sparguthaben!
Jetzt vergleicheninfo@girokonto-news.de
info@girokonto-news.de
Die ersten Banken zahlen wieder Zinsen auf Sparguthaben!
Jetzt vergleichen
Der Traum vom eigenen Zuhause scheitert selten am fehlenden Willen, sondern an einer Rechnung, die vorne und hinten nicht aufgeht. Wer eine Immobilie finanzieren will, denkt zuerst an den Kaufpreis und den Zins. Das eigentliche Fundament liegt aber woanders: im monatlichen Budget und in einem ehrlichen Kassensturz. Denn eine Baufinanzierung läuft nicht drei Jahre, sondern oft dreißig. In dieser Zeit muss die Rate zuverlässig vom Konto abgehen, egal ob die Heizung kaputtgeht oder das Auto einen neuen Satz Reifen braucht.
Genau deshalb lohnt es sich, vor dem ersten Beratungsgespräch das eigene Zahlenwerk zu ordnen. Viele unterschätzen, wie stark die alltäglichen Ausgaben den Spielraum für eine Rate begrenzen. Ein sauber geführtes Haushaltskonto zeigt Ihnen schwarz auf weiß, was am Monatsende tatsächlich übrig bleibt. Und dieser Überschuss ist die Zahl, mit der Banken rechnen, nicht Ihr Wunschdenken.
Bevor es um Zinsbindung und Tilgungssatz geht, sollten Sie also drei Fragen beantworten: Wie viel Eigenkapital habe ich? Wie hoch ist mein verlässliches Nettoeinkommen? Und welche Rate kann ich tragen, ohne dass jeder unerwartete Posten zur Krise wird? Erst wenn diese Basis steht, ergibt der Blick auf Angebote überhaupt Sinn.
Wer diese Grundlagen geklärt hat, verschafft sich mit einem strukturierten Baufinanzierung-Vergleich einen realistischen Überblick über Konditionen, Absicherung und die Frage, welche Zusatzkosten wirklich nötig sind. So verhindern Sie, dass Sie sich von einer scheinbar günstigen Monatsrate blenden lassen, hinter der teure Nebenverträge oder eine viel zu lange Laufzeit stecken.
Der Kaufpreis ist nur der Anfang. Rund um den Erwerb einer Immobilie fallen Nebenkosten an, die viele Käufer erst spät auf dem Zettel haben. Die Verbraucherzentrale weist darauf hin, dass Erwerbsnebenkosten wie Grunderwerbsteuer, Grundbuch- und Notarkosten sowie Maklercourtage bereits rund 10 Prozent des Kaufpreises ausmachen können (Verbraucherzentrale). Bei einer Immobilie für 400.000 Euro sind das schnell 40.000 Euro, die zusätzlich fällig werden.
Diese Nebenkosten sollten Sie im Idealfall aus eigener Tasche zahlen. Der Grund ist einfach: Notarkosten und Grunderwerbsteuer steigern nicht den Wert der Immobilie, den die Bank als Sicherheit ansetzt. Finanzieren Sie diese Posten mit, leihen Sie sich Geld für etwas, das keinen Gegenwert in Stein hat. Das treibt den Zins nach oben und verlängert die Rückzahlung.
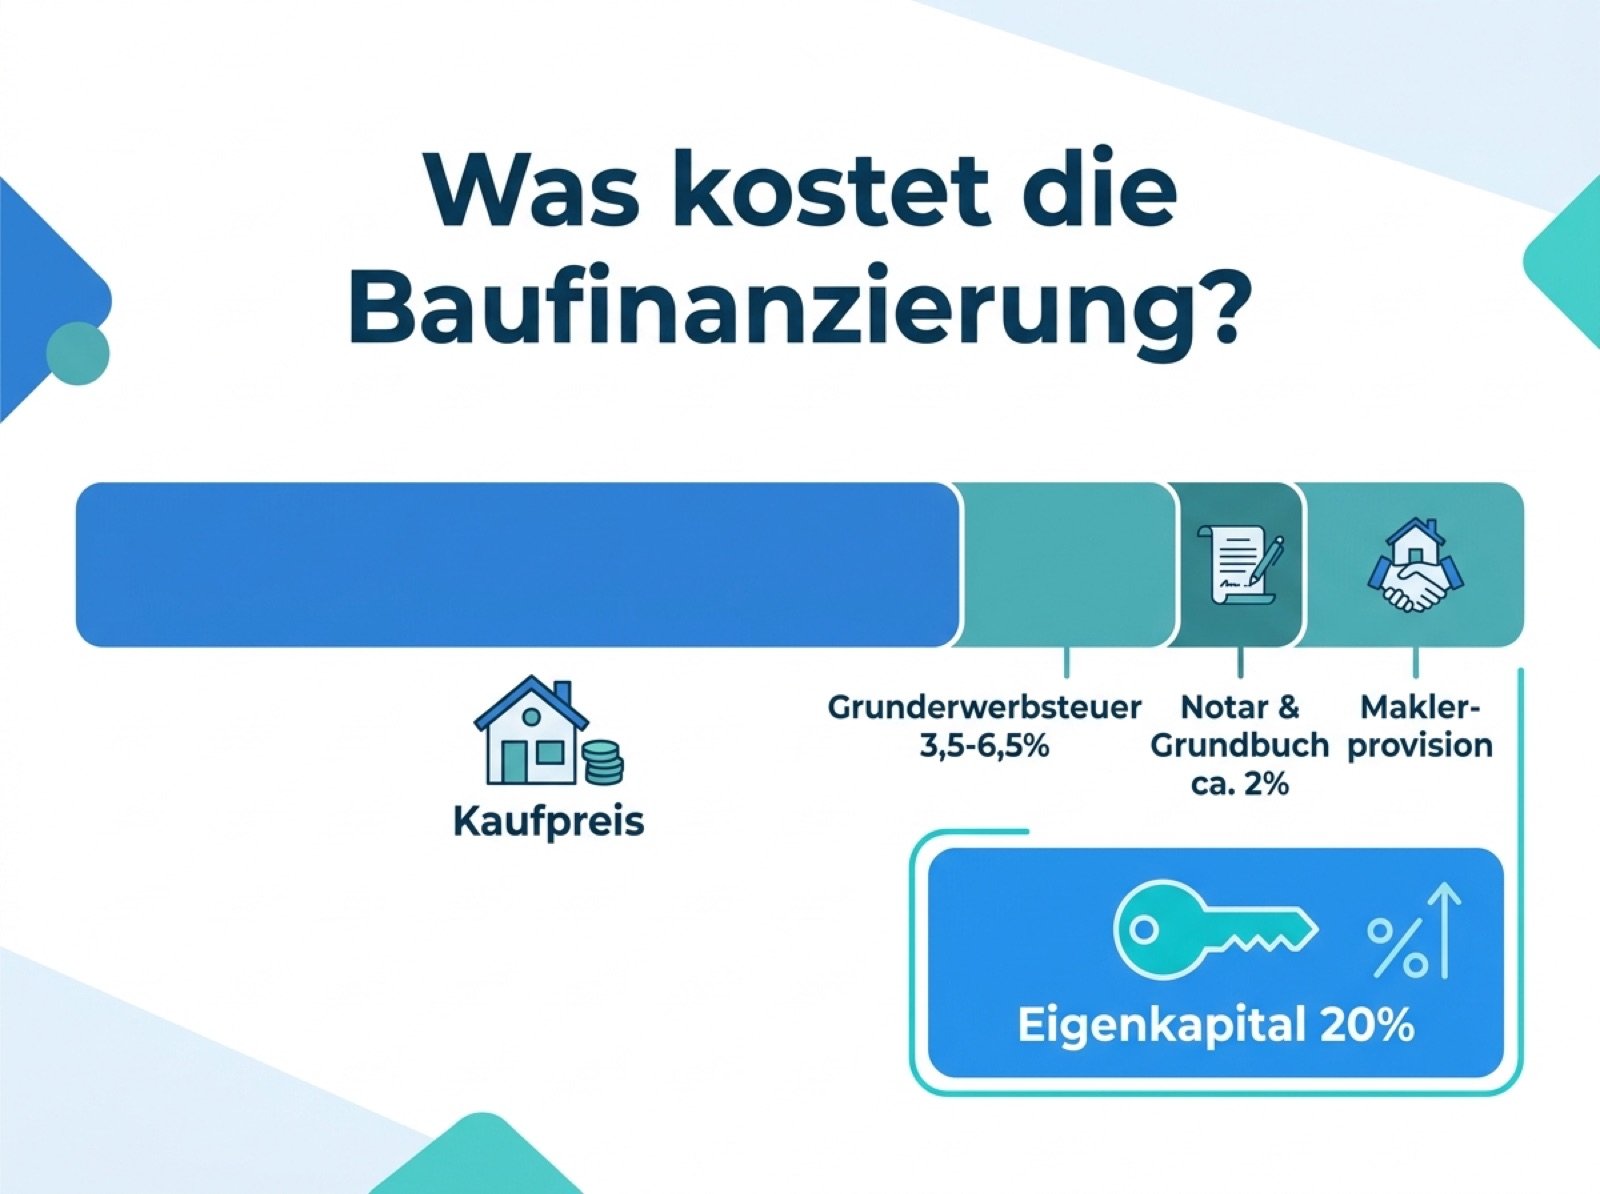
Was neben dem Kaufpreis auf Ihr Budget zukommt: Nebenkosten und Eigenkapital im Überblick.
Die Höhe der Grunderwerbsteuer hängt vom Bundesland ab und liegt derzeit zwischen 3,5 Prozent in Bayern und 6,5 Prozent in Ländern wie Nordrhein-Westfalen oder Brandenburg. Ein Umzug über die Landesgrenze kann bei einem größeren Kaufpreis mehrere tausend Euro Unterschied bedeuten. Dazu kommen je nach Region Notar und Grundbucheintrag mit etwa zwei Prozent sowie, falls ein Makler beteiligt ist, dessen Provision.
Eine bewährte Faustregel besagt, dass die monatliche Kreditrate nicht mehr als 40 Prozent des Nettoeinkommens betragen sollte. Die restlichen 60 Prozent brauchen Sie für Lebenshaltung, Rücklagen und die Reparaturen, die bei jedem Eigentum irgendwann anfallen. Wer diese Grenze reißt, lebt dauerhaft am Limit und gerät bei jeder Gehaltsdelle unter Druck.
Rechnen Sie ehrlich. Ziehen Sie von Ihrem Nettoeinkommen die Fixkosten ab, die auch nach dem Kauf bleiben: Versicherungen, Mobilität, Lebensmittel, Sparraten für Kinder oder Altersvorsorge. Was übrig bleibt, ist Ihr echter Spielraum. Und aus diesem Spielraum sollte nicht der letzte Euro in die Rate fließen, denn als Eigentümer tragen Sie Kosten, die ein Mieter nie sieht. Nebenkostenabrechnungen werden zu Rücklagen für das Dach, die Fassade und die Heizung.
Hilfreich ist ein Testmonat vor der Unterschrift. Überweisen Sie die geplante Rate für ein paar Monate auf ein separates Konto und leben Sie vom Rest. Merken Sie kaum einen Unterschied, ist die Kalkulation solide. Wird es eng, sollten Sie die Rate nach unten korrigieren, bevor der Vertrag läuft. Wer wissen möchte, welche Reserve auf dem Girokonto sinnvoll ist, findet dazu klare Orientierungswerte, die auch für angehende Bauherren gelten.
Je mehr eigenes Geld Sie einbringen, desto weniger müssen Sie leihen und desto günstiger wird der Zins. Als Faustregel gilt, mindestens die Nebenkosten plus etwa 20 Prozent des Kaufpreises aus Eigenkapital zu stemmen. Wer weniger einsetzt, zahlt in der Regel höhere Zinsen und braucht länger, um schuldenfrei zu werden.
Zum Eigenkapital zählt nicht nur das Guthaben auf dem Konto. Auch Bausparguthaben, Wertpapiere, ein bezahltes Grundstück oder ein zinsloses Darlehen aus der Familie können hineinspielen. Wichtig ist, dass Sie eine Notreserve behalten. Wer sein letztes Erspartes in die Immobilie steckt, steht bei der ersten größeren Reparatur ohne Puffer da und muss teuer nachfinanzieren.
Wenn Sie gezielt auf den Kauf hinsparen, lohnt der Blick auf die Konditionen Ihres Kontos. Schon kleine Unterschiede bei Gebühren summieren sich über Jahre. Ein Blick in einen Vergleich der besten Girokonten hilft, unnötige Kosten zu vermeiden und das Angesparte nicht durch Kontoführungsgebühren aufzuzehren. Und wer die typischen Gebühren beim Girokonto der Sparkasse kennt, erkennt schneller, wo sich ein Wechsel wirklich rechnet.
Bevor Sie mit einer Bank oder einem Vermittler sprechen, sollten Sie Ihre Zahlen einmal komplett auf den Tisch legen. Diese kurze Liste bringt Ordnung in die Vorbereitung und schützt vor bösen Überraschungen im Gespräch:
Wer mit dieser Übersicht ins Gespräch geht, wirkt nicht nur vorbereitet, sondern erkennt auch schneller, ob ein Angebot zur eigenen Lage passt oder nur auf dem Papier günstig aussieht. Ein Berater merkt sofort, ob jemand seine Zahlen kennt, und das verschafft Ihnen eine bessere Verhandlungsposition.
Neben der Rate entscheiden zwei Stellschrauben über die Gesamtkosten: die Länge der Zinsbindung und die anfängliche Tilgung. Eine lange Zinsbindung von 15 oder 20 Jahren gibt Planungssicherheit, kostet aber meist einen kleinen Zinsaufschlag. In Phasen niedriger Zinsen sichern sich viele diese Ruhe bewusst, um vor steigenden Zinsen geschützt zu sein.
Die Tilgung sollten Sie nicht zu niedrig ansetzen. Bei einem Prozent anfänglicher Tilgung zieht sich die Rückzahlung über Jahrzehnte, und der Zinsanteil bleibt lange hoch. Zwei bis drei Prozent bringen Sie deutlich schneller ans Ziel. Prüfen Sie außerdem, ob Sondertilgungen möglich sind. Diese Option kostet nichts extra, gibt Ihnen aber die Freiheit, einen Bonus oder eine Erbschaft direkt in die Schuld zu stecken.
Halten Sie zum Schluss immer einen Puffer bereit. Ein Notgroschen von drei bis sechs Monatsausgaben auf einem separaten Konto fängt kaputte Geräte, Arbeitslosigkeit oder eine Autoreparatur ab, ohne dass die Rate wackelt. Wer sein Budget von Anfang an mit diesem Sicherheitsnetz plant, unterschreibt entspannter und schläft ruhiger.
Als Orientierung gilt, mindestens die Kaufnebenkosten plus rund 20 Prozent des Kaufpreises selbst zu finanzieren. Bei 400.000 Euro Kaufpreis wären das grob 40.000 Euro Nebenkosten und noch einmal etwa 80.000 Euro Eigenkapital. Mehr eigenes Geld senkt den Zins, weniger ist möglich, wird aber teurer.
Viele Banken empfehlen, dass die Rate nicht mehr als 40 Prozent des Nettoeinkommens ausmacht. Wichtiger als die Faustregel ist Ihr tatsächlicher Überschuss nach allen Fixkosten. Ein Testmonat mit der geplanten Rate zeigt, ob die Kalkulation im Alltag hält.
Zu den Erwerbsnebenkosten zählen Grunderwerbsteuer, Notar- und Grundbuchkosten sowie eine mögliche Maklerprovision. Zusammen können sie rund 10 Prozent des Kaufpreises erreichen. Diese Posten sollten Sie möglichst aus Eigenkapital zahlen, da sie den Beleihungswert der Immobilie nicht erhöhen.
Über das Girokonto laufen Gehalt, Fixkosten und die spätere Kreditrate. Eine saubere Kontoführung macht sichtbar, wie viel Sie monatlich wirklich stemmen können, und liefert die Zahlen, mit denen die Bank Ihre Bonität bewertet. Ein günstiges Konto schont zudem das angesparte Eigenkapital.
Leave A Comment