Die ersten Banken zahlen wieder Zinsen auf Sparguthaben!
Jetzt vergleicheninfo@girokonto-news.de
info@girokonto-news.de
Die ersten Banken zahlen wieder Zinsen auf Sparguthaben!
Jetzt vergleichen
Bevor die erste Rate eines Kredits vom Konto abgeht, entscheidet sich der Erfolg einer Finanzierung meist schon Monate vorher. Nicht am Verhandlungstisch der Bank, sondern im eigenen Haushalt. Wer vorab Ordnung in seine Zahlen bringt und ein paar gezielte Sparansätze umsetzt, braucht am Ende weniger Kredit, zahlt weniger Zinsen und schläft ruhiger. Der Grundgedanke ist simpel: Je mehr vom Brutto tatsächlich als Netto auf dem Konto bleibt und dort auch bleibt, desto größer ist der Spielraum für eine Rate, die dauerhaft tragbar ist.
Genau hier lohnt sich ehrliche Vorarbeit. Bevor man überhaupt über Laufzeiten und Zinsbindung nachdenkt, sollte man wissen, welcher Betrag realistisch monatlich übrig ist und welche Kreditsumme daraus folgt. Wer die eigenen Eckdaten einmal sauber durchrechnet, statt sich auf ein Bauchgefühl zu verlassen, kann dafür einen kostenlosen Kreditrechner nutzen und Rate, Zinsen und Restschuld monatsgenau durchspielen. So steht am Anfang eine belastbare Zahl und keine Wunschvorstellung, die spätestens beim ersten unerwarteten Posten kippt.
Der Ausdruck „mehr Netto vom Brutto“ meint mehr als nur die Lohnabrechnung. Streng genommen ist das Bruttoeinkommen der volle Betrag vor Abzügen, das Nettoeinkommen der Teil, der nach Steuern und Sozialabgaben tatsächlich ankommt. Für eine Finanzierung zählt aber eine dritte Größe, die auf keiner Gehaltsabrechnung steht: der verfügbare Überschuss. Das ist der Betrag, der nach allen laufenden Ausgaben übrig bleibt und den eine Bank als Grundlage für die tragbare Rate ansetzt.
Wer sein Netto erhöhen will, hat also zwei Hebel. Der eine ist die Einnahmenseite, die sich kurzfristig kaum bewegen lässt. Der andere ist die Ausgabenseite, und dort liegt der eigentliche Spielraum. Jeder Euro, den man dauerhaft an Fixkosten spart, wirkt wie eine Gehaltserhöhung, die noch dazu nicht versteuert werden muss. Genau deshalb ist der Blick auf die kleinen, regelmäßigen Posten oft lohnender als die Jagd nach einem höheren Bruttolohn.
Sparen vor einem Kredit hat zwei Effekte, die zusammenwirken. Erstens sinkt die benötigte Kreditsumme, wenn mehr Eigenkapital vorhanden ist. Zweitens verbessert ein geordnetes Konto die Verhandlungsposition, weil die Bank ein geringeres Ausfallrisiko sieht und dafür oft einen niedrigeren Zins ansetzt. Beide Effekte schlagen über die gesamte Laufzeit zu Buche, und bei einem langlaufenden Darlehen summiert sich schon ein halber Prozentpunkt zu einem vierstelligen Betrag.
Dass Sparen in Deutschland kein Nischenthema ist, zeigt die amtliche Statistik. Nach Angaben des Statistischen Bundesamtes legten die privaten Haushalte im ersten Halbjahr 2025 rund 10,3 Prozent ihres Einkommens zur Seite (Statistisches Bundesamt). Der Durchschnitt sagt allerdings wenig über den Einzelfall. Entscheidend ist nicht, ob man im Schnitt liegt, sondern ob die eigene Sparquote reicht, um vor einer Finanzierung einen echten Puffer aufzubauen.
Ein zweiter Punkt wird gern übersehen: Wo das Ersparte liegt, ist nicht egal. Guthaben auf einem teuren Konto wird durch Gebühren langsam aufgezehrt, statt zu wachsen. Ein Blick darauf, was ein Girokonto im Alltag wirklich kostet, lohnt sich deshalb vor jeder größeren Finanzierung. Kontoführungsgebühren von wenigen Euro im Monat klingen harmlos, kosten über Jahre aber mehr, als vielen bewusst ist.
Nicht jeder Spartipp bringt gleich viel. Die größte Wirkung haben Ansätze, die einen festen, monatlich wiederkehrenden Betrag betreffen, denn dieser wirkt jeden Monat aufs Neue. Fünf Hebel haben sich dabei als besonders wirksam erwiesen.
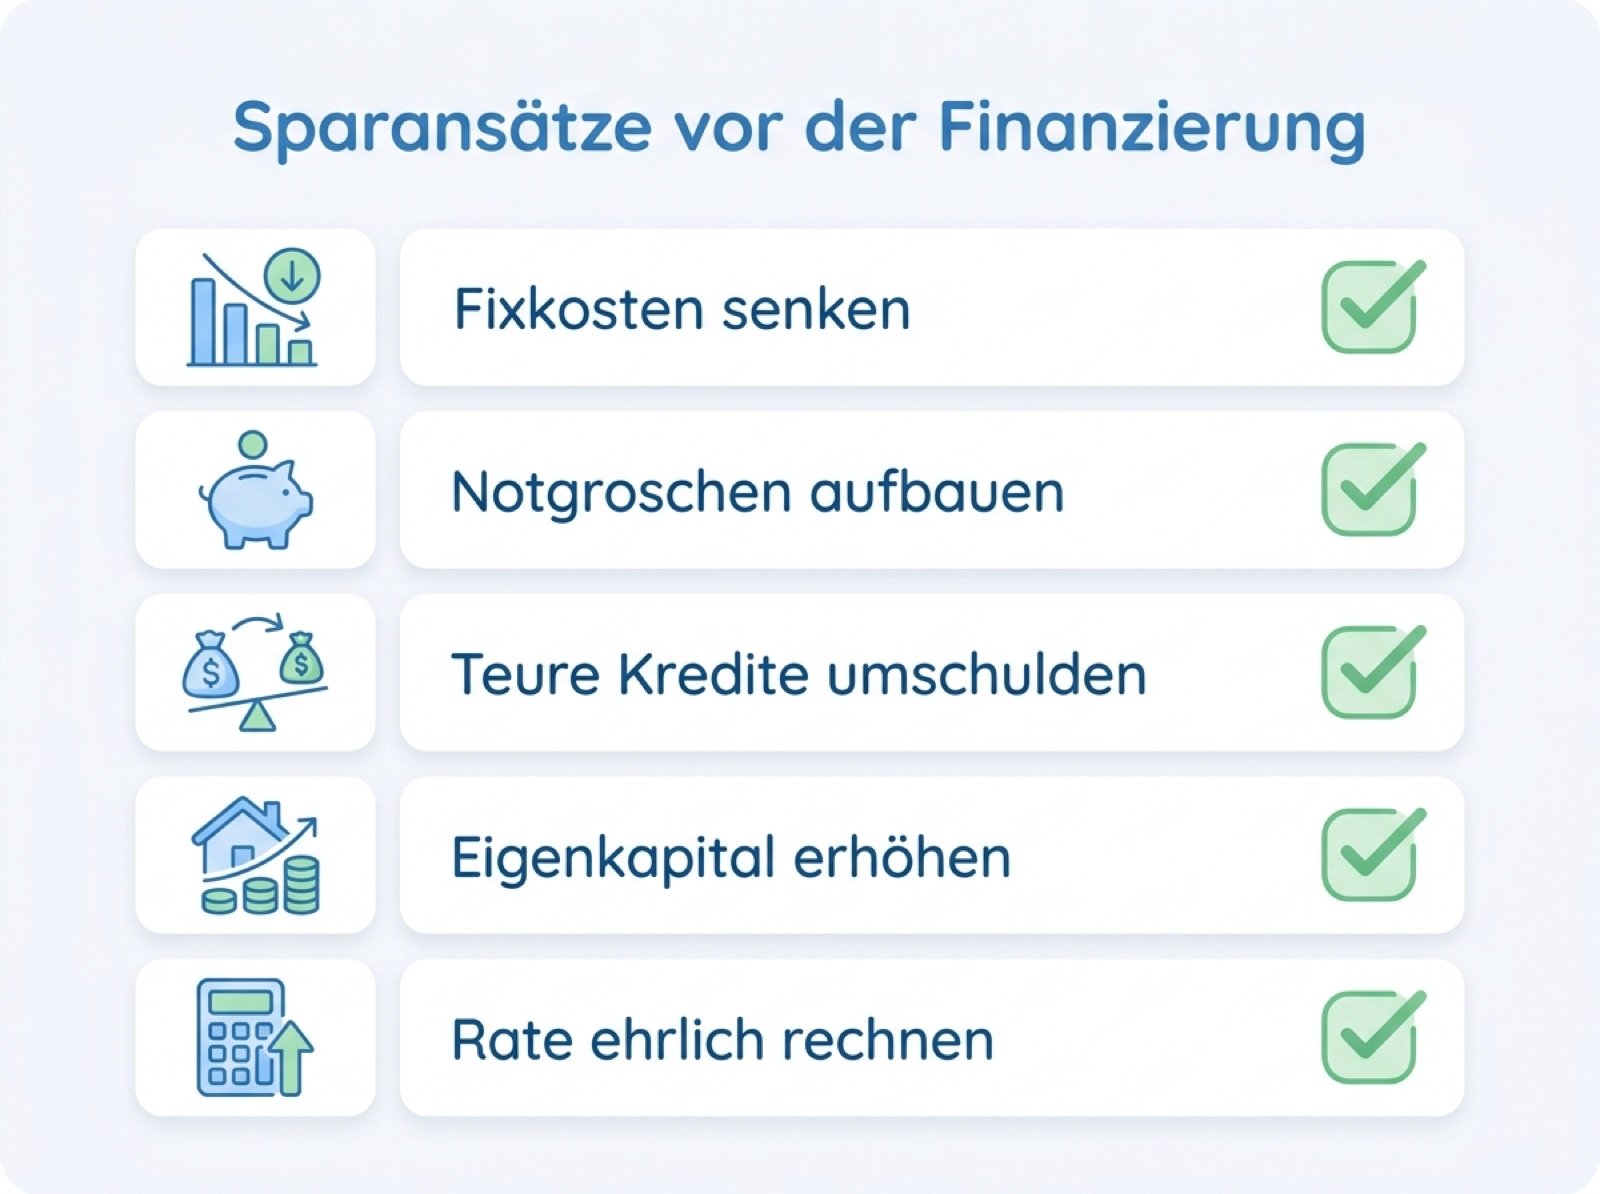
Fünf Sparansätze, mit denen Sie vor der Finanzierung mehr Spielraum schaffen
Wer diese fünf Punkte durchgeht, merkt schnell, dass es selten um Verzicht geht, sondern um das Aufspüren von Geld, das ohnehin unnötig abfließt. Gerade bei den Fixkosten liegt das größte, weil dauerhafteste Sparpotenzial.
Am meisten holt heraus, wer die unauffälligen Posten prüft. Der Klassiker ist der Dispokredit: Wer das Konto regelmäßig überzieht, zahlt oft zweistellige Zinssätze für Geld, das eigentlich nur kurz fehlt. Ein sauber geführtes Konto mit einem kleinen Puffer verhindert genau das. Wie hoch dieser Puffer sein sollte, hängt von den eigenen Lebensumständen ab; praktische Orientierungswerte dazu, wie viel Geld auf dem Girokonto sinnvoll ist, helfen bei der eigenen Einschätzung.
Der zweite Klassiker sind Gebühren, die man gar nicht mehr wahrnimmt. Kontoführung, Kartenentgelte, Kosten für Bargeldabhebungen: Einzeln sind das kleine Beträge, in der Summe aber ein spürbarer Posten. Ein kostenloses Girokonto ohne versteckte Kosten kann hier über die Jahre mehrere Hundert Euro sparen, die dann direkt in den Sparansatz fließen. Und wer sein Guthaben nicht nur parken, sondern arbeiten lassen will, sollte prüfen, wie sich mehr aus dem eigenen Kontoguthaben herausholen lässt, statt es unverzinst liegen zu lassen.
Ein simples Werkzeug macht all das sichtbar: das Haushaltsbuch. Wer einige Wochen konsequent notiert, wohin das Geld fließt, erkennt Muster, die im Alltag untergehen. Die Verbraucherzentrale stellt dafür kostenlose Vorlagen bereit und erklärt, wie ein Haushaltsbuch den Überblick über die eigenen Finanzen schafft. Der Aufwand hält sich in Grenzen, der Erkenntnisgewinn ist oft überraschend groß.
Wie stark sich die Sparansätze auszahlen, wird an einem einfachen Beispiel deutlich. Angenommen, jemand senkt seine Fixkosten in drei Bereichen: 15 Euro monatlich durch einen günstigeren Stromtarif, 12 Euro durch einen passenderen Handyvertrag und 8 Euro durch den Wechsel zu einem gebührenfreien Konto. Das klingt nach wenig, sind aber zusammen 35 Euro im Monat, also 420 Euro im Jahr. Wer diesen Betrag konsequent auf die Seite legt, hat nach zwei Jahren über 800 Euro zusätzliches Eigenkapital, ganz ohne spürbaren Verzicht im Alltag.
Interessant wird die zweite Wirkung. Angenommen, diese 420 Euro jährlich fließen nicht in den Konsum, sondern senken den benötigten Kreditbetrag. Bei einer Finanzierung reduziert weniger Kreditsumme die Zinslast über die gesamte Laufzeit. Bei einem langlaufenden Darlehen kann schon ein etwas geringerer Kreditbetrag mehrere Hundert Euro Zinsen sparen. Der gesparte Euro wirkt also doppelt: einmal als Eigenkapital und einmal als vermiedener Zins.
Genau deshalb lohnt es sich, verschiedene Szenarien vorab durchzuspielen. Wie viel weniger Rate ergeben sich, wenn 5.000 Euro mehr Eigenkapital eingebracht werden? Wie verändert sich die Restschuld bei einem Prozentpunkt weniger Zins? Solche Fragen lassen sich mit einem Rechner in wenigen Minuten beantworten, und die Antworten zeigen oft, dass sich die Mühe des Sparens in barer Münze auszahlt.
Damit aus guten Vorsätzen ein Plan wird, hilft eine feste Reihenfolge. Diese Checkliste führt vom ersten Kassensturz bis zur belastbaren Ratenkalkulation.
Wer diese Schritte in Ruhe abarbeitet, geht mit einem klaren Bild ins Finanzierungsgespräch. Das ist nicht nur beruhigend, sondern auch bares Geld wert, weil eine gut vorbereitete Anfrage der Bank signalisiert, dass hier jemand seine Zahlen im Griff hat.
Am Ende zahlt sich die Vorarbeit auf zwei Wegen aus. Die konkret gesparten Beträge landen als Eigenkapital direkt in der Finanzierung und senken die Kreditsumme. Und die Disziplin, die man sich beim Sparen antrainiert, hilft später dabei, die Rate zuverlässig zu bedienen. Beides zusammen macht aus einer riskanten Finanzierung eine planbare.
Der Reiz dieser Ansätze liegt darin, dass sie keine großen Sprünge verlangen. Es geht nicht um radikalen Verzicht, sondern um das konsequente Abstellen kleiner Lecks. Ein gekündigtes Abo hier, ein günstigerer Tarif dort, ein Konto ohne unnötige Gebühren: In der Summe entsteht daraus ein Betrag, der über die Laufzeit einer Finanzierung den Unterschied zwischen knapp und komfortabel ausmacht. Wer diesen Weg einmal geht, merkt außerdem, dass sich die Gewohnheit auch nach dem Kredit auszahlt. Denn die Struktur, die man sich für die Finanzierung zurechtlegt, bleibt bestehen: ein geprüftes Konto, ein automatischer Sparauftrag und ein realistischer Blick auf die eigenen Zahlen. Diese drei Dinge sind auch dann noch wertvoll, wenn die letzte Rate längst bezahlt ist, und sie erleichtern jede weitere finanzielle Entscheidung.
Gemeint ist der Anteil des Einkommens, der nach Steuern, Abgaben und laufenden Ausgaben tatsächlich zur freien Verfügung steht. Weil sich Steuern und Abgaben kaum kurzfristig ändern lassen, entsteht der größte Spielraum auf der Ausgabenseite. Jeder gesenkte Fixkostenposten erhöht das frei verfügbare Netto dauerhaft.
Eine feste Regel gibt es nicht, weil es auf die Art der Finanzierung ankommt. Als grobe Orientierung gilt: Je mehr Eigenkapital, desto niedriger die Kreditsumme und der Zins. Wichtig ist, neben dem Eigenkapital einen Notgroschen von zwei bis drei Nettogehältern zu behalten, damit unvorhergesehene Ausgaben nicht sofort einen neuen Kredit erzwingen.
Am schnellsten wirken Ansätze bei festen monatlichen Kosten: der Wechsel überteuerter Verträge, das Ausgleichen eines teuren Dispos und der Wechsel zu einem günstigeren Konto. Diese Maßnahmen sind einmal erledigt und sparen danach Monat für Monat, ohne dass man weiter darüber nachdenken muss.
Grundlage ist der tatsächliche monatliche Überschuss nach allen Fixkosten, nicht das Wunschbudget. Diesen Überschuss ermittelt man am ehrlichsten mit einem Haushaltsbuch. Anschließend hilft ein Finanzierungsrechner dabei, aus Rate, Zins und Laufzeit die passende Kreditsumme abzuleiten und verschiedene Szenarien durchzuspielen.
Leave A Comment